Документы для страховой выплаты: полный чек-лист по видам страхования
 ноя, 6 2026
Знаете, что чаще всего становится причиной отказа в страховой выплате? Не отсутствие денег у компании и не сложные юридические формулировки в договоре. Это банальная нехватка одной бумажки или неправильно заполненная графа в извещении о ДТП. Страховщики работают по жестким регламентам, и если ваш пакет документов неполон, дело просто зависнет на этапе рассмотрения, пока вы будете собирать недостающие справки.
В этой статье мы разберем конкретные списки документов для самых популярных видов страхования в России на 2026 год. Вы узнаете, что нужно принести в офис после аварии, как оформить возмещение за затопленную квартиру и какие медицинские бумаги потребуются при травмах. Никакой воды - только четкие инструкции, основанные на актуальных правилах страховых компаний и законодательстве РФ.
Базовый набор: без чего заявление не примут
Независимо от того, попала ли ваша машина в аварию или протекла крыша дома, существует «золотой стандарт» документов. Это фундамент, на котором строится любое дело о выплате. Если чего-то из этого списка нет, инспектор даже не станет открывать папку с вашим делом.
Страховое заявление - это главный документ. Оно должно быть написано собственноручно или распечатано и подписано вами. В нем четко указывается дата события, номер полиса и способ получения денег (наличный расчет или банковский перевод). Без него все остальные бумаги просто лежат мертвым грузом.
- Паспорт заявителя. Оригинал и копия всех заполненных страниц. Если действует представитель, нужна нотариальная доверенность.
- Договор страхования (полис). Оригинал или дубликат. Важно, чтобы срок действия полиса покрывал дату наступления страхового случая.
- Банковские реквизиты. Номер счета, БИК банка, наименование получателя. Сейчас многие страховые предлагают карты лояльности, но счет должен принадлежать именно вам.
- ИНН. Часто требуется для идентификации клиента в базе данных, особенно при крупных выплатах.
Казалось бы, элементарно. Но статистика показывает, что каждый пятый клиент забывает взять с собой оригинал паспорта или приносит копию полиса, которая уже потеряла юридическую силу после очередного продления. Проверяйте даты!
ОСАГО: документы при ДТП с ущербом имуществу
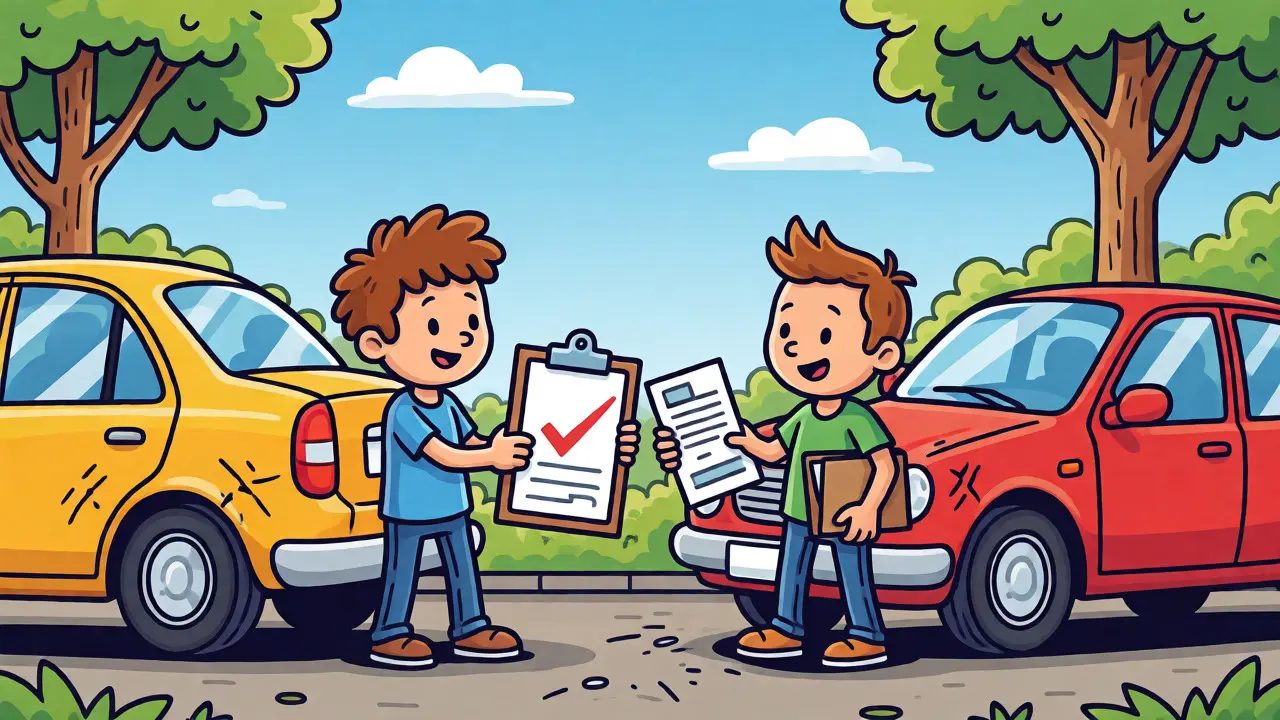
Самая частая ситуация на дорогах. Здесь требования строго регламентированы Положением Банка России №837-П. Если вы оформляли аварию через ГИБДД или составляли европротокол, ваш список будет выглядеть так:
| Тип документа | Что именно нужно предоставить | Комментарий эксперта |
|---|---|---|
| Подтверждение события | Извещение о ДТП (бланк строгой отчетности) | Заполняется обоими участниками на месте. Ошибки здесь критичны. |
| Документы ГИБДД | Протокол об административном правонарушении, Постановление или Определение об отказе в возбуждении дела | Если ДТП оформлялось без полиции (европротокол), этот пункт пропускается. |
| Технические данные ТС | СТС (свидетельство о регистрации) и ПТС (паспорт транспортного средства) | Копии должны быть читаемыми. Электронный ПТС можно показать в телефоне, но лучше иметь выписку. |
| Личность водителя | Водительское удостоверение виновника и потерпевшего | Обязательно действующее. Просроченные права могут стать основанием для регресса. |
| Доказательства ущерба | Фотографии повреждений, отчет независимого оценщика (если проводился) | Не обязательно для подачи, но крайне желательно для обоснования суммы ремонта. |
Важный нюанс: если вы обращаетесь к своему страховщику (прямое возмещение убытков), убедитесь, что у вас есть данные виновника. Иногда требуют копию его паспорта или хотя бы запись из базы ГИБДД, подтверждающую личность нарушителя.
ОСАГО: когда пострадали люди
Если в аварии есть травмы или погибшие, процесс усложняется. Деньги за ремонт машины - это одно, а компенсация вреда здоровью - совсем другая история, требующая медицинских экспертиз.
К базовому пакету добавляются специальные медицинские документы:
- Выписка из медицинской карты. Она должна содержать диагноз, характер травм и период нетрудоспособности. Просто справка «был у врача» не подойдет.
- Заключение судебно-медицинской экспертизы (СМЭ). Определяет степень утраты профессиональной трудоспособности. Направление на СМЭ часто дает сама страховая компания или следователь.
- Справка об инвалидности. Если травма привела к стойким последствиям.
- Справка о смерти. Для случаев гибели человека. Выдается органами ЗАГС.
Не ждите полного выздоровления, чтобы подать документы. Страховая может рассмотреть дело поэтапно, выплачивая авансы на лечение. Главное - фиксировать все расходы чеками из аптек и клиник.
КАСКО: специфика добровольного страхования авто
Здесь нет единого государственного закона, который диктовал бы список бумаг. Правила устанавливает конкретная страховая компания («Ингосстрах», «Сбербанк Страхование», «Росгосстрах» и другие). Однако общая логика везде одинакова.
При повреждении автомобиля по КАСКО вам понадобятся:
- Заявление о страховом случае. Заполняется на бланке страховой.
- Документы о событии. Извещение о ДТП, справка из ГИБДД (или талон-уведомление из полиции, если была кража/угон).
- Документы на автомобиль. СТС, ПТС, ключи и сигнализация (при угоне).
- Личные документы. Паспорт владельца и водительское удостоверение лица, которое было за рулем.
Критически важный момент для владельцев КАСКО: уведомление о страховом случае. Большинство договоров содержат пункт, обязывающий сообщить об инциденте в течение 24 часов. Пропустите этот срок без уважительной причины (например, вы были в командировке без связи) - и вам могут отказать в выплате или снизить ее размер.
Также помните про осмотр. Автомобиль должен быть доступен для оценки ущерба. Если вы сдали машину в ремонт до осмотра страховщиком, рискуете получить минимальную выплату по средним ценам рынка, а не реальную стоимость запчастей.
Имущественное страхование: квартира, дом, участок
Затопление соседей сверху, пожар, кража со взломом - эти ситуации требуют доказательств факта происшествия и размера ущерба. Список документов здесь более вариативен и зависит от типа события.
Акт обследования - ключевой документ в имущественном страховании. Его составляют представители управляющей компании, МЧС или полиции. Без официального подтверждения того, что событие произошло именно в указанную дату и время, страховая не примет претензию.
Для получения выплаты готовьте:
- Документы на право собственности. Выписка из ЕГРН, договор купли-продажи, свидетельство о праве на наследство. Это подтверждает, что объект принадлежит вам.
- Акты компетентных органов.
- При пожаре: акт из пожарной части.
- При затоплении: акт из УК или ЖЭУ, где зафиксирован источник утечки.
- При краже: постановление о возбуждении уголовного дела или талон-уведомление из полиции.
- Финансовые доказательства. Чеки на покупку имущества, сметы на ремонт, фото- и видеоматериалы состояния помещения до и после.
Совет из практики: сделайте опись имущества заранее, еще до покупки полиса. При сильном разрушении (например, после пожара) доказать наличие конкретной техники бывает сложно. Фотографии с датой съемки спасают нервы и деньги.
Типичные ошибки, которые стоят денег
Мы проанализировали сотни кейсов, и вот топ-3 ошибки, из-за которых люди теряют время и часть компенсации:
1. Некорректный европротокол. Участники ДТП путаются в схемах движения, пишут неразборчиво или забывают указать регистрационные номера приложений к схеме. Страховая трактует такие спорные моменты не в пользу клиента. 2. Отсутствие согласования ремонта. Многие начинают ремонтировать машину сразу после аварии, не дожидаясь заключения оценщика. Результат: страховая считает ущерб по своим тарифам, которые ниже рыночных, а разница ложится на ваши плечи. 3. Потеря оригиналов. Всегда оставляйте себе копии всех документов, которые сдаете в страховую. Требуйте штамп о приеме на вашем экземпляре заявления. Иначе через месяц никто не вспомнит, что вы приходили.FAQ: Частые вопросы о документах для страховой выплаты
Можно ли подать документы онлайн?
Да, большинство крупных страховых компаний («Ингосстрах», «Согласие», «Ресо») принимают первичные заявки через мобильные приложения или личные кабинеты. Вы загружаете сканы документов и фото повреждений. Однако оригиналы (паспорт, ПТС, извещение о ДТП) все равно придется предъявить курьеру или в офисе при финальном оформлении выплаты.
Что делать, если страховая требует лишние документы?
Страховщик имеет право запрашивать только те документы, которые прямо указаны в правилах страхования и законе. Если он требует справку из ЖЭКа там, где достаточно акта УК, или просит документ, который объективно невозможно получить, напишите письменное возражение. Обычно конфликт решается на уровне досудебной претензии.
Как долго страховая рассматривает пакет документов?
По закону об ОСАГО срок рассмотрения составляет 20 календарных дней (кроме нерабочих праздничных дней). По КАСКО и имущественному страхованию сроки прописаны в договоре, обычно это 15-30 дней. Если пакет документов неполный, срок приостанавливается до момента предоставления недостающих бумаг.
Нужно ли заверять копии документов у нотариуса?
Нет, это миф. Вы можете сделать копии сами. Сотрудник страховой компании сверит их с оригиналами и сделает отметку «Копия верна». Нотариальное заверение требуется редко, например, при подаче документов через представителя без личной явки, и то не всегда.
Что делать, если утерян ПТС или полис?
Не паникуйте. Обратитесь в свою страховую компанию за дубликатом полиса - это делается быстро и часто бесплатно. Для восстановления ПТС нужно обратиться в ГИБДД. Пока восстанавливаете документы, соберите остальные бумаги, чтобы не терять время.
Итоговый алгоритм действий
Чтобы гарантированно получить выплату, следуйте простому плану:
- Зафиксируйте событие. Позвоните в страховую сразу же. Узнайте точный перечень требований для вашего случая.
- Соберите «железный» пакет. Заявление, паспорт, полис, реквизиты, документы на имущество/авто, акты компетентных органов.
- Проверьте корректность. Сверьте номера, даты и подписи во всех документах.
- Передайте документы. Получите расписку о приеме с перечнем переданных бумаг.
- Контролируйте сроки. Если ответа нет, звоните и уточняйте статус дела.
Помните: чем аккуратнее вы подойдете к сбору документов, тем быстрее увидите деньги на своем счете. Хорошая страховая выплата начинается с правильной бумажки.