Как оформить страхование квартиры онлайн: пошаговая инструкция и осмотр
 авг, 25 2026
Представьте ситуацию: вы только что переехали в новую квартиру или закончили ремонт. Вдруг из-за неаккуратности соседей сверху течет труба, и вода начинает подниматься по стенам. В этот момент наличие действующего полиса страхования квартиры является финансовым инструментом защиты имущества от рисков затопления, пожара и других повреждений становится критически важным. Раньше для получения такой защиты нужно было ехать в офис, ждать эксперта и собирать пачку бумаг. Сейчас процесс кардинально изменился.
К 2026 году оформление страховки жилья стало полностью цифровым процессом, позволяющим получить защиту за несколько минут без визита в офис стандартной практикой для большинства российских страховых компаний. Вы можете заполнить заявку, оплатить картой и получить документ на электронную почту, даже если страховщик еще не видел вашу квартиру лично. Но как это работает? Нужно ли вообще проводить осмотр? И что делать, если ваша квартира дорогая или находится в старом доме?
Суть процесса: от заявки до полиса
Механика онлайн-оформления строится на доверии к базовым данным и автоматизированных алгоритмах оценки риска. Для типовой городской квартиры средней стоимости процедура выглядит максимально просто. Вы вводите адрес, площадь и состояние объекта, а также свои паспортные данные. Система рассчитывает стоимость премии на основе этих параметров и региональных коэффициентов.
Здесь важно понимать разницу между «страхованием без осмотра» и «дистанционным осмотром». Во многих случаях, особенно при покупке базовых пакетов через агрегаторы вроде «Банки.ру» или напрямую на сайтах крупных игроков рынка, осмотр просто не требуется. Полис начинает действовать сразу после оплаты. Однако для более сложных случаев страховщики внедрили технологии самоосмотра, которые мы рассмотрим подробнее ниже.
| Параметр | Онлайн без осмотра | Дистанционный осмотр (Самоосмотр) | Очный выезд эксперта |
|---|---|---|---|
| Время оформления | 5-10 минут | 30-60 минут | Несколько дней | Требования к объекту | Типовое жилье, умеренная сумма | Любое жилье, доступ к камере телефона | Элитное жилье, сложные риски | Документация | Адрес, площадь, паспорт | Фото/видео интерьера и коммуникаций | Полный пакет документов + акт осмотра | Порог страховой суммы | До 1 млн руб (в среднем) | До 5-10 млн руб | От 10-12 млн руб |
Пошаговая инструкция по оформлению заявки
Чтобы не ошибиться в данных и не столкнуться с проблемами при выплате, следуйте этому алгоритму. Он универсален для большинства платформ и официальных сайтов страховщиков.
- Выберите канал покупки. Вы можете обратиться напрямую к страховщику (например, «РЕСО-Гарантия», «Росгосстрах», «Ингосстрах») или использовать агрегатор. Агрегаторы позволяют сравнить цены разных компаний по одному запросу, что часто выгоднее для клиента.
- Заполните анкету объекта. Укажите точный адрес, этаж, год постройки дома, площадь квартиры и ее текущее состояние (новая, вторичная, после ремонта). От точности этих данных зависит расчет тарифа.
- Определите состав покрытия. Решите, что именно вы страхуете: только конструктив (стены, перекрытия), отделку, мебель и технику, или все вместе. Помните, что лимиты по каждому пункту могут быть фиксированными.
- Проверьте необходимость осмотра. На этом этапе система либо предложит вам пройти дистанционную процедуру, либо сразу позволит оплатить полис. Если требуется осмотр, приложение даст инструкцию, какие зоны снимать.
- Оплатите премию. Используйте банковскую карту. Оплачивать можно единовременно за год или помесячно. Обратите внимание: годовая оплата обычно дешевле на 10-15%.
- Получите электронный полис. Документ приходит на e-mail в PDF-формате. Он имеет полную юридическую силу и хранится у вас в цифровом виде.
Дистанционный осмотр: как он проходит на самом деле
Если ваша страховая сумма превышает порог «безопасного» автоматического расчета, или если вы страхуете дорогую отделку, страховщик запросит подтверждение состояния квартиры. Это не значит, что к вам приедет инспектор. Чаще всего используется формат самоосмотра является процедурой самостоятельной фиксации состояния объекта клиентом с помощью смартфона по заданному сценарию.
Процесс напоминает создание видеоотчета. Вам нужно будет:
- Записать короткие обзорные видео каждого помещения (кухня, гостиная, спальни, санузел).
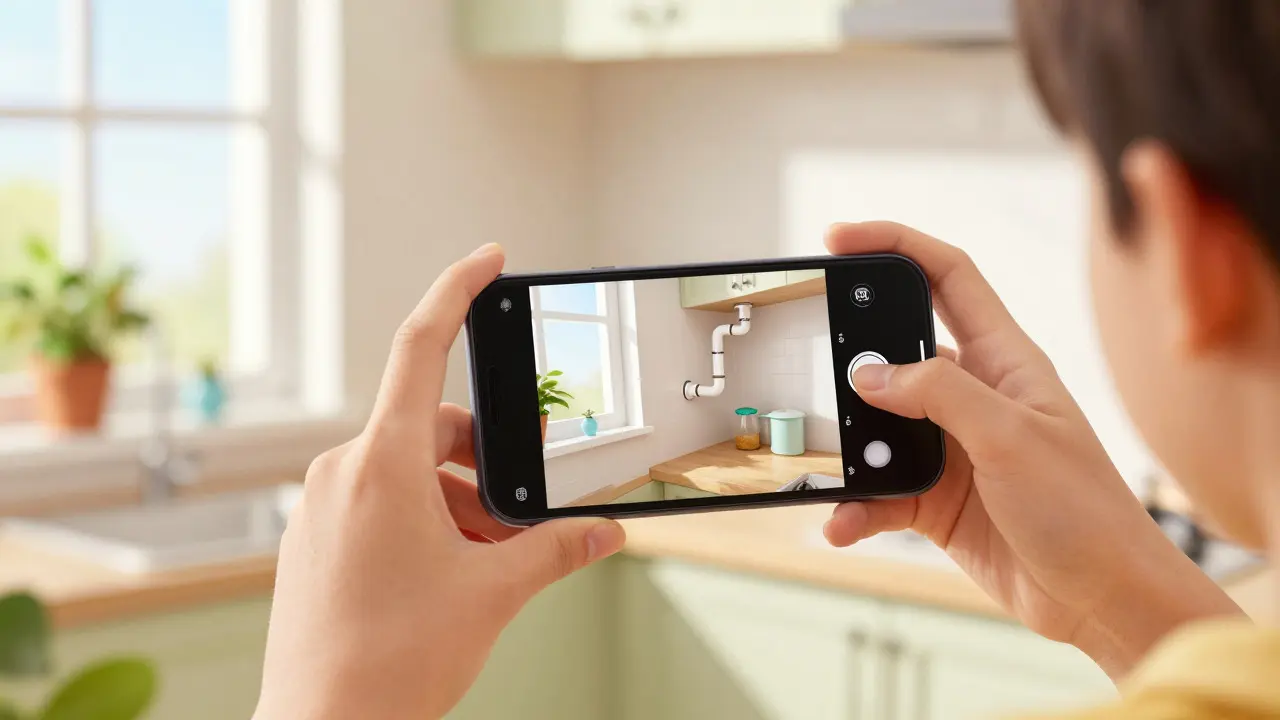
- Сделать четкие фотографии инженерных систем: счетчики воды, газовый котел (если есть), электрощиток.
- Сфотографировать потенциально уязвимые места: стыки труб, окна, балконные блоки.
- При наличии дорогой техники или антиквариата - снять их отдельно с серийными номерами или чеками.
Материалы загружаются через мобильное приложение (например, IngoMobile или «Евроинс Осмотры») или специализированную платформу вроде «Рососмотр». Система автоматически проверяет полноту набора: хватает ли кадров, достаточно ли они яркие. Если все в порядке, вы получаете уведомление об одобрении и можете завершить покупку. Этот метод снижает риск мошенничества и помогает страховщику точнее оценить реальную стоимость ущерба в будущем.
Когда без очного визита не обойтись
Хотя цифровизация шагнула далеко, классический выезд эксперта никуда не делся. Он остается обязательным в двух основных случаях:
- Высокая страховая сумма. По практике крупных игроков рынка, если вы хотите застраховать квартиру на сумму свыше 10-12 миллионов рублей, выезд специалиста практически гарантирован. Для элитной недвижимости убыточность выше, поэтому контроль строже.
- Первичное страхование нестандартного объекта. Если вы страхуете дом впервые, или квартира находится в аварийном состоянии, требует капитального ремонта, или используется не по назначению (например, как офис), порог для обязательного осмотра может снижаться до 500 тысяч рублей.
Также очный осмотр всегда требуется после наступления страхового случая. Чтобы получить выплату, страховщик должен увидеть повреждения своими глазами или глазами независимого оценщика. Поэтому правильность данных, указанных при оформлении, критически важна: если вы указали «евроремонт», а экспертиза покажет «простой ремонт», выплата может быть уменьшена.
Стоимость и выбор лимитов: на что смотреть
Цена страховки квартиры зависит от множества факторов, но есть ориентиры, которые помогут не переплатить и не остаться без защиты. Базовые программы начинаются от 150-200 рублей в месяц. Однако такая цена обычно покрывает минимальные риски и небольшие лимиты.
При выборе пакета обратите внимание на структуру покрытия. Часто страховщики предлагают три уровня:
- Конструктив: стены, полы, потолки, окна. Лимит здесь должен соответствовать рыночной стоимости восстановления стен и полов.
- Отделка: плитка, ламинат, обои, натяжные потолки. Это самый популярный пункт споров при выплатах. Убедитесь, что лимит покрывает стоимость материалов и работ.
- Движимое имущество: мебель, техника, бытовая электроника. Здесь лимиты часто занижены, поэтому для владельцев дорогой техники стоит рассмотреть расширенный вариант.
Статистика показывает, что около 65% обращений по квартирным полисам связаны с заливами. Поэтому убедитесь, что в вашем договоре прописана ответственность как за ущерб от ваших протечек соседям, так и за ущерб вашему имуществу от протечек сверху. Многие новички забывают, что базовый полис может покрывать только одно из этих направлений.
Частые ошибки и как их избежать
Даже при простоте онлайн-процесса люди совершают типовые ошибки, которые потом мешают получить компенсацию.
- Неверные данные о площади. Если вы указываете площадь меньше фактической, чтобы сэкономить на премии, страховщик может выплатить возмещение пропорционально задекларированной площади, а не реальной.
- Игнорирование франшизы. Некоторые дешевые полисы имеют франшизу (невозмещаемый ущерб). Например, первые 5000 рублей ущерба вы оплачиваете сами. Читайте мелкий шрифт в правилах.
- Плохое качество фото при самоосмотре. Темные, размытые или обрезанные кадры могут привести к повторной проверке или отказу в заключении договора на желаемых условиях. Снимайте при хорошем дневном свете.
- Необновление данных после ремонта. Если вы сделали дорогостоящий ремонт после заключения договора, сообщите об этом страховщику. Иначе при аварии они будут оценивать ущерб исходя из старой, более дешевой отделки.
Практические советы для разных ситуаций
Для арендодателей: Если вы сдаете квартиру, обычный полис может не покрыть ущерб, нанесенный жильцом. Рассмотрите опцию «страхование ответственности перед третьими лицами» или уточните условия покрытия при сдаче в аренду. Для владельцев новостроек: Пока действует гарантия застройщика (обычно 5 лет), риски конструктива частично лежат на них. Но отделку и технику лучше застраховать сразу, так как гарантия застройщика часто спорна и длительна. Для жителей старых домов: Если дому больше 50 лет, страховщик может запросить дополнительные документы о состоянии коммуникаций. Будьте готовы предоставить справки от УК или результаты недавнего обслуживания труб.
Финальный чек-лист перед покупкой
Прежде чем нажать кнопку «Оплатить», пройдитесь по этим пунктам:
- Проверил ли я точность адреса и этажа?
- Соответствует ли лимит по отделке моей реальной стоимости ремонта?
- Включена ли защита от затопления (и моя ответственность)?
- Есть ли франшиза и какой она размер?
- Сохраняется ли полис в моем телефоне и почте?
Онлайн-страхование квартиры - это удобный и быстрый инструмент, который позволяет защитить свой капитал от непредвиденных расходов. Главное - внимательно подойти к выбору лимитов и честно заполнить данные. Тогда в случае ЧП вы получите не головную боль, а финансовую поддержку.
Нужно ли обязательно проходить осмотр квартиры для получения страховки?
Для типовых квартир со страховой суммой до 1 миллиона рублей осмотр чаще всего не требуется. Полис оформляется полностью онлайн. При больших суммах (от 5-10 млн руб) или нестандартных объектах страховщик может потребовать дистанционный самоосмотр (фото/видео) или очный визит эксперта.
Какие документы нужны для онлайн-оформления?
Минимальный набор: паспортные данные страхователя, адрес квартиры, площадь, этаж, год постройки дома и состояние жилья. Иногда могут попросить скан свидетельства о праве собственности, но для массовых продуктов это редкость.
Сколько стоит страхование квартиры онлайн?
Базовая защита начинается от 150-200 рублей в месяц. Стоимость зависит от площади, региона, типа дома и выбранных лимитов покрытия. Годовая оплата обычно дешевле помесячной на 10-15%.
Что делать, если соседи затопили квартиру?
Сразу позвоните в свою страховую компанию, чтобы зафиксировать событие. Не приступайте к ремонту до осмотра экспертом (или дистанционного осмотра по фото/видео). Сохраните все поврежденные вещи и чеки на материалы, если уже начали закупку.
Можно ли изменить условия полиса после покупки?
Да, большинство компаний позволяют внести изменения через личный кабинет или обращение в поддержку. Вы можете увеличить лимиты, добавить движимое имущество или продлить срок действия. Изменения вступают в силу после доплаты разницы в премии.
Андрій Середа
августа 26, 2026 AT 18:14Опять про «российские» страховые компании, а мы тут в Украине живем и понимаем, что ваш рынок - это просто хаос, который вы пытаетесь упорядочить с помощью цифровых шелухи.
Смотрите, как вы там оформляете полис за 5 минут, пока у нас даже базовое страхование имущества требует визита в офис и кучи бумаг, потому что доверия к системе нет.
Вы пишете про «цифровизацию», а на деле это просто способ для страховых махинаторов быстрее забрать ваши деньги и потом тянуть резину при выплате.
Интересно, сколько из вас реально получило компенсацию после потопа, или все только читают эти красивые инструкции?
Ваша «онлайн-механика» работает только тогда, когда ущерб минимальный, а как только сумма становится реальной, вы снова начинаете требовать акты и экспертизы.
Почему никто не пишет о том, что в Украине уже давно внедрили более прозрачные системы оценки рисков, без этой вашей бюрократической мишуры?
Кстати, про соседей сверху: у нас они тоже затапливают, но мы сразу вызываем независимого оценщика, а не ждем вашего «эксперта», который будет смотреть на стены с предвзятым лицом.
Ваш пост - это чистый маркетинговый ход, чтобы продать людям иллюзию безопасности по цене чашки кофе.
Реально ли вы думаете, что электронная почта с PDF-документом защитит от того, что страховщик найдёт повод для отказа через полгода?
Мы, украинцы, знаем цену своим квадратным метрам и не даём себя обмануть такими простыми схемами.
Катерина Вольнова
августа 27, 2026 AT 14:10Знаете, я вот прочитала этот пост и сразу подумала, что мы все живем в мире, где честность - это роскошь, которую могут позволить себе только те, кто никогда не сталкивался с реальными проблемами страхования, потому что моральный компас у многих людей давно сломан и они считают, что можно сэкономить на премии, указав меньшую площадь, и потом удивляться, почему выплата такая маленькая, ведь это же очевидно, что если ты сам лжешь в анкете, то и страховщик имеет полное право считать тебя недобросовестным клиентом, который пытается обмануть систему, а не наоборот.
А еще мне кажется, что многие люди просто боятся ответственности и поэтому выбирают самые дешевые тарифы, думая, что так они умнее всех, хотя на деле они просто экономят на своем собственном спокойствии, которое стоит куда дороже, чем пара сотен рублей в месяц.
Нужно же быть таким наивным, чтобы верить, что раз процесс стал онлайн, значит, он стал справедливее, а на самом деле технологии просто убрали человеческий фактор, который мог бы подсказать, что лучше взять расширенный пакет, а не базовый, который покрывает только голые стены.
Я лично знаю случай, когда девушка сэкономила на лимите по отделке, а потом, когда затопили, ей выплатили только стоимость ламината эконом-класса, хотя у нее был дорогой паркет, и она была в шоке, но кто ее виноват, что не читала мелкий шрифт, которого, кстати, в этих электронных договорах стало еще больше, чем раньше.
Так что, пожалуйста, давайте перестанем ныть про сложность процесса и начнем учиться читать условия, потому что именно незнание своих прав и обязанностей приводит к тому, что люди остаются ни с чем, а страховые компании спокойно спят, зная, что большинство клиентов даже не знают, что такое франшиза и как она работает в их пользу или во вред.
И еще один момент: почему все всегда жалуются на то, что нужно делать фото и видео, а не понимают, что это делается для того, чтобы в будущем не было споров о том, что было в квартире до аварии и что появилось после?
Это же элементарная логика, которую даже школьник понимает, но взрослые люди почему-то начинают вести себя как дети, которые хотят получить конфету, но не хотят выполнить простое условие.
Так что, мой вам совет, дорогие читатели, прежде чем кликать кнопку «оплатить», потратьте еще десять минут на чтение правил, и тогда, возможно, вы избежите той головной боли, которая приходит вместе с первым же страховым случаем, когда выясняется, что покрытие было не тем, которое вам казалось нужным.
Мораль проста: будь честен с собой и со страховщиком, и тогда система сработает так, как должна, а не так, как вы хотите, чтобы она работала в вашу пользу вопреки всем законам вероятности и статистики убыточности.
Inna Inna
августа 28, 2026 AT 14:58Достаточно ли подробно раскрыта тема дистанционного осмотра?
На мой взгляд, здесь кроется главный подводный камень для неподготовленного пользователя.
Многие игнорируют требования к освещению кадров, считая, что телефон справится сам.
Но алгоритмы верификации часто отклонают заявки из-за плохой резкости.
Стоит уточнить, какие приложения рекомендуются конкретно вашим операторами связи.
Иначе возникнет ситуация, когда вы тратите время на пересъемку.
Это критически важно для соблюдения сроков действия полиса.
Без подтверждения состояния объекта риск аннулирования договора возрастает.
Проверяйте также сроки хранения исходных файлов на устройстве.
Страховщики могут запросить оригиналы в течение нескольких месяцев.
Не полагайтесь исключительно на облачное хранилище.
Локальная копия - это ваша страховка от технических сбоев.
Учитывайте, что изменение интерьера после съемки может повлечь доплату.
Даже замена штор может считаться изменением риска в некоторых тарифах.
Будьте предельно точны в описании состояния коммуникаций.
Екатерина Платунова
августа 28, 2026 AT 15:54Отличная статья, спасибо за структурированный подход!
Но хочу добавить пару важных деталей из практики, которые часто упускают новички.
Во-первых, обязательно проверяйте, входит ли в ваш пакет «страхование гражданской ответственности».
Если у вас протечет труба и вы затопите соседей снизу, без этого пункта всю сумму ремонта будете платить сами.
Это самый частый вопрос, который слышат наши эксперты в поддержке.
Во-вторых, обратите внимание на срок ожидания.
Иногда полис начинает действовать не сразу после оплаты, а через 3 дня.
Если авария произойдет в эти первые сутки, выплаты может не быть.
Третья вещь: храните чеки на дорогой ремонт.
При оценке ущерба страховщик смотрит не на рыночную цену новых материалов, а на документально подтвержденную стоимость ваших вложений.
Без чеков вам могут посчитать ущерб по среднерыночным ценам, которые часто ниже реальных затрат на качественный ремонт.
И последнее: не бойтесь звонить в поддержку перед покупкой.
Лучше уточнить детали сейчас, чем спорить с экспертом после пожара.
Желаю всем безопасного жилья и быстрых выплат!
Наталья Вели
августа 30, 2026 AT 12:08Хм, давайте разберемся, почему этот текст написан так, будто автор никогда не имел дела с реальными убытками, а только читал пресс-релизы страховых компаний, которые любят говорить о «цифровой трансформации» и «клиентском опыте», но при этом скрывают тот факт, что средний срок рассмотрения заявления о выплате составляет от двух до шести месяцев, и это еще в лучшем случае, когда дело не идет в суд.
Вы пишете про «быстрое оформление», но забываете упомянуть, что самое долгое начинается именно после того, как вода высохнет и вы понимаете, что ваш красивый новый ремонт превратился в плесень, а страховщик предлагает вам выплату в размере стоимости обоев, которые висели у вас три года назад, потому что вы забыли обновить данные в договоре.
Статистика, которую вы приводите про 65% залпов, это вообще откуда взялась, или это просто красивая цифра для заполнения графы в отчете?
Потому что по моему личному опыту, около 80% обращений заканчиваются либо полным отказом в выплате из-за «несоответствия фактического состояния объекта заявленному», либо выплатой суммы, которой хватает только на покупку ведра и тряпки, чтобы вытереть пол своими руками.
А теперь давайте поговорим о тех самых «дистанционных осмотрах», которые вы так хвалите.
Это же просто идеальная возможность для страховщика найти причину для снижения страховой суммы, потому что если на вашем видео плохо видно стык труб, это считается «неполной фиксацией состояния», а значит, риск выше, а значит, выплата будет меньше.
Вы называете это «снижением риска мошенничества», но на деле это инструмент контроля над клиентом, который заставляет его доказывать свою невиновность, а не наоборот.
Где здесь справедливость, если бремя доказывания лежит на потерпевшем, а не на той стороне, которая получила премию и обязана гарантировать защиту?
Кроме того, вы упоминаете агрегаторы, как будто это нейтральные площадки, а между тем, они часто продвигают продукты своих партнеров, которые имеют худшие условия выплат, но лучшие комиссии для посредников.
Так что, прежде чем радоваться возможности купить страховку за пять минут, подумайте о том, сколько времени вы потратите на то, чтобы доказать, что ваша квартира действительно существует и что вы действительно вложили в нее свои деньги.
Цифровизация - это хорошо, но только если она работает на человека, а не против него, используя его же данные против него самого.
А пока мы видим лишь новую форму старого бюрократического давления, замаскированную под удобный интерфейс мобильного приложения.
Так что, будьте осторожны, читая такие оптимистичные инструкции, и помните, что лучший страховщик - это тот, который не нужен, но если он есть, пусть он будет готов к тому, что вы знаете свои права и не боитесь писать жалобы в ЦБ.
Ирина Батистич
сентября 1, 2026 AT 03:25Друзья, давайте взглянем на эту ситуацию с позиции синергии и устойчивого развития личного финансового капитала, потому что страхование квартиры - это не просто покупка услуги, а создание экосистемы безопасности вокруг вашего основного актива, который является фундаментом вашей личной финансовой пирамиды.
Когда мы говорим о «цифровом процессе», мы имеем в виду не просто заполнение формы, а интеграцию данных из разных источников, таких как паспортные данные, адресная книга и история платежей, что позволяет алгоритмам машинного обучения точнее прогнозировать риски и предлагать персонализированные тарифы, которые соответствуют вашему уникальному профилю заемщика и собственника.
Подумайте о том, как использование блокчейн-технологий в будущем может обеспечить неизменяемость условий договора, исключив человеческий фактор и ошибки при внесении изменений, что повысит уровень доверия между сторонами и снизит транзакционные издержки на весь цикл жизни полиса.
Более того, важно понимать концепцию «проактивного управления рисками», которая подразумевает, что вы не просто пассивно ожидаете ЧП, а активно мониторите состояние своих коммуникаций с помощью умных датчиков, которые передают данные напрямую в приложение страховщика, позволяя ему реагировать на утечки до того, как они станут катастрофой.
Это меняет парадигму страхования с реактивной модели на превентивную, что является трендом ближайших пяти лет в индустрии InsurTech.
Также стоит отметить роль социального капитала: когда вы делитесь своим опытом успешного оформления и получения выплат с сообществом, вы создаете базу знаний, которая повышает общую грамотность рынка и снижает информационную асимметрию, которая традиционно играла в пользу крупных корпораций.
Представьте, что каждый пользователь становится микро-амбассадором бренда, который рекомендует качественные продукты своим знакомым, формируя сеть взаимного доверия, которая крепче любых юридических обязательств.
И конечно, нельзя забывать о психологическом комфорте: наличие действующего полиса снижает уровень стресса и тревожности, связанных с непредвиденными расходами, что положительно влияет на качество сна и продуктивность, а значит, на вашу общую жизненную энергию и способность достигать целей.
Так что, друзья, не воспринимайте страхование как злободневную статью расходов, а инвестируйте в свое душевное равновесие и долгосрочную стабильность, используя все доступные цифровые инструменты для максимизации своей защиты.
Вместе мы сделаем рынок страхования более прозрачным, эффективным и человечным!
Milena Rodban
сентября 1, 2026 AT 10:38а я вот недавно оформляла и прям запуталась в этих лимитах...
особенно не поняла про франшизу, там мелким шрифтом написано, а я торопилась и не прочитала внимательно.
потом оказалось, что первые 5 тысяч сама оплачивать надо, а я думала, что всё покроют.
но зато быстро всё прошло, правда, фото снимать пришлось долго, потому что свет был плохой.
в общем, совет всем: читайте договор, даже если кажется, что всё понятно с первого раза.
и сохраняйте чеки, это реально помогает потом при выплате.
спасибо за пост, полезно было перечитать.
Nikolai Y.
сентября 3, 2026 AT 02:33Феномен онлайн-страхования есть проявление цифровой гегемонии.
Доверие заменено алгоритмом.
Свобода выбора иллюзорна.
Потребитель - объект оптимизации.
Риск переложен на субъекта.
Этика рынка отсутствует.
Система самоподдерживающаяся.
Контроль тоталитарный.
Свобода воли нивелирована.
Данные - новая валюта.
Прозрачность миф.
Ответственность размыта.
Человек - переменная.
Система вечна.
Сомнение бесполезно.
spartak paja
сентября 4, 2026 AT 04:54интересный взгляд на проблему.
я считаю что цифровизация - это шаг вперед.
но важно помнить о балансе между удобством и контролем.
когда мы делегируем проверку искусственному интеллекту.
мы теряем часть человеческого касания.
которое иногда необходимо для понимания нюансов.
тем не менее скорость и доступность - это бесспорные плюсы.
которые делают защиту имущества доступнее для широких масс.
главное не потерять суть: защита должна быть реальной.
а не виртуальной.
пусть технологии служат человеку.
а не наоборот.
мир станет лучше если мы будем открыты к новым форматам.
сохраняя при этом критическое мышление.