Словарь страховых терминов: что значит полис, франшиза и страховой случай
 ноя, 13 2026
Вы когда-нибудь чувствовали себя потерянным, читая договор страхования? Сплошные «страхователь», «выгодоприобретатель», «франшиза» и «андеррайтинг». Звучит как заклинание из магической школы, а не как документ, который защищает ваши деньги. Но страхование - это не магия, а четкий набор правил. И если вы понимаете эти правила, вы перестаете быть жертвой мелкого шрифта.
В России страхование регулируется Законом РФ № 4015-1 «Об организации страхового дела в Российской Федерации» и главой 48 Гражданского кодекса. Эти документы определяют, кто кому должен платить и почему. Для новичка важно не заучить все статьи наизусть, а разобраться в ключевых понятиях. Потому что разница между «страховым риском» и «страховым случаем» может стоить вам всей выплаты.
Кто есть кто в договоре?
Часто люди путают участников процесса. Давайте разберемся раз и навсегда.
Участники сделки: Страховщик, Страхователь и другие
Представьте обычную ситуацию: вы покупаете полис КАСКО на свой автомобиль. Кто здесь кто?
- Страховщик - это компания (например, «Ингосстрах» или «Ресо-Гарантия»), у которой есть лицензия Банка России. Она собирает деньги и обязана выплатить их при наступлении беды.
- Страхователь - тот, кто платит деньги. Это можете быть вы. Вы заключаете договор и несете финансовую ответственность перед компанией.
- Застрахованное лицо - то, чьи интересы защищены. В имущественном страховании (КАСКО) это обычно совпадает со страхователем. Но в личном страховании жизни застрахованным может быть ваш ребенок, даже если платите вы.
- Выгодоприобретатель - тот, кто получит деньги. Если вы оформили ипотеку, выгодоприобретателем по страхованию жизни часто является банк. Если нет - тогда вы сами.
Важный нюанс: эти роли могут совпадать, но могут и различаться. Например, работодатель (страхователь) покупает ДМС для сотрудника (застрахованное лицо), а лечится сотрудник. Деньги же идут клинике. Понимание этих ролей спасает от сюрпризов при выплате.
Риск против Случая: Не путайте вероятное с фактом
Это самая частая ошибка новичков. Многие думают, что страхуют «проблемы вообще». Нет.
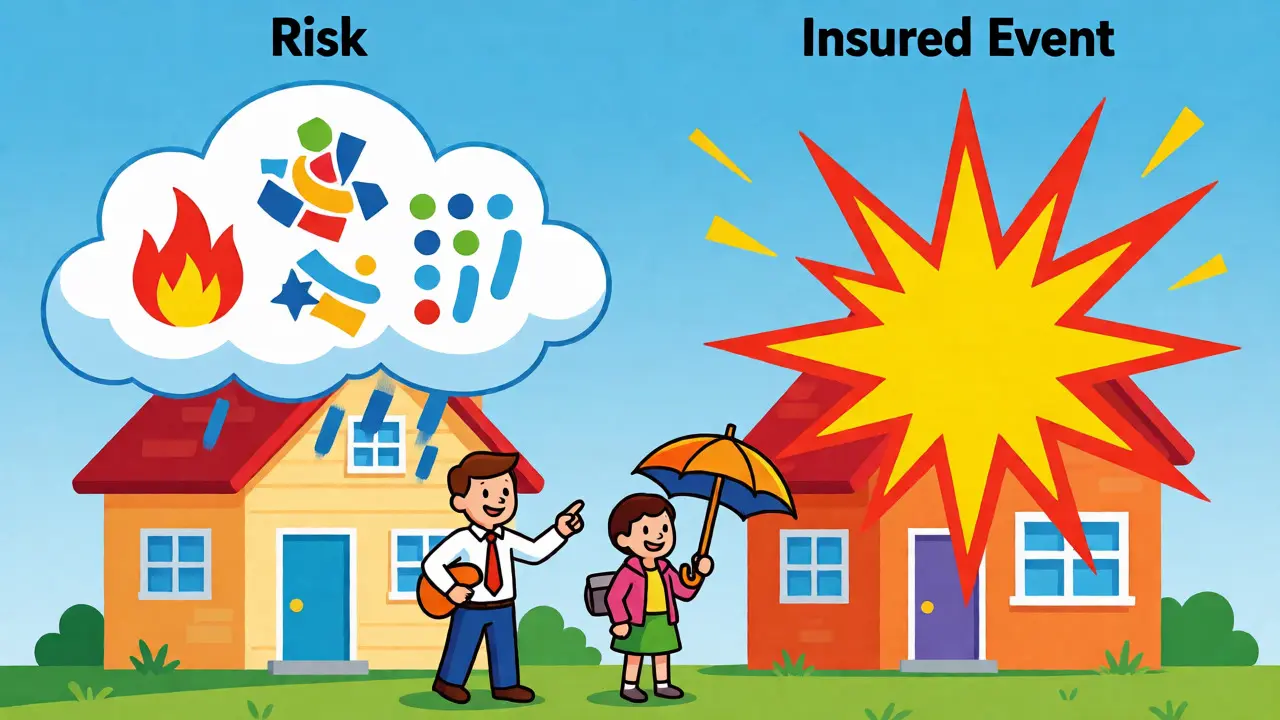
Страховой риск - это гипотетическое событие. Оно должно быть вероятным и случайным. Пожар, ДТП, кража телефона - это риски. Они еще не произошли, но могут произойти.
Страховой случай - это событие, которое уже случилось и прописано в вашем договоре. Только после этого момента у компании возникает обязанность платить.
Пример: Вы купили полис от укуса клеща. Укус клеща - это страховой случай, если он произошел во время действия договора. А вот если вы заболели энцефалитом до покупки полиса, это не страховой случай, потому что риск уже реализовался. Страховать прошлое нельзя.
Деньги: Премия, Тариф, Сумма и Выплата
Тут тоже много путаницы. Разберем по полочкам.
| Термин | Что это простыми словами | Пример |
|---|---|---|
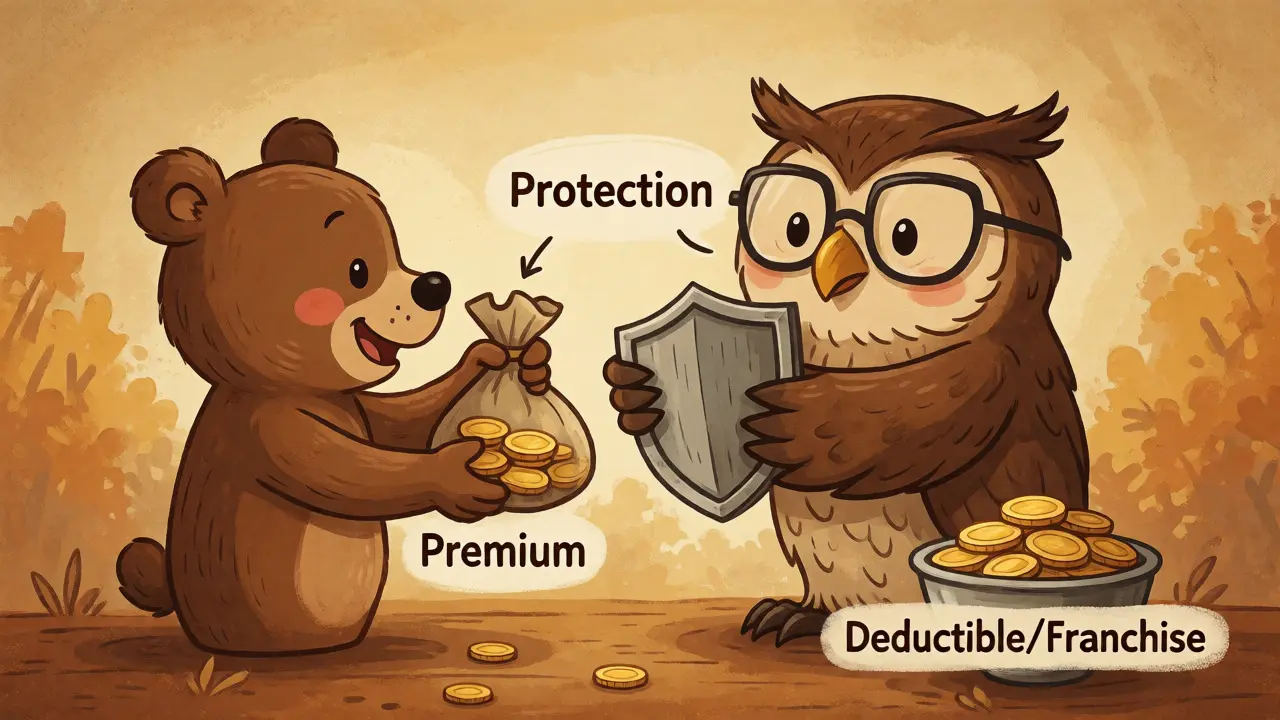
| Страховая премия | Цена полиса. То, что вы отдаете компании. | 10 000 рублей за годовой полис ОСАГО. |
| Страховой взнос | Часть премии, если платите частями. | Ежемесячный платеж 850 рублей. |
| Страховая сумма | Максимальная граница ответственности компании. | 500 000 рублей лимита по здоровью. |
| Страховая выплата | Реальные деньги, которые придут к вам на счет. | 50 000 рублей за сломанную ногу. |
Обратите внимание: страховая сумма не всегда равна выплате. В имущественном страховании действует принцип возмещения ущерба. Если вы застраховали квартиру на 5 миллионов, а пожар уничтожил только ковер стоимостью 50 тысяч, вы получите 50 тысяч (минус франшиза). Вы не станете богаче благодаря страховке.
Франшиза: Как сэкономить на полисе
Если хотите дешевле купить полис, смотрите на графу «франшиза». Это часть убытка, которую вы оплачиваете сами.
Бывает два вида:
- Условная франшиза. Если ущерб меньше суммы франшизы, вы ничего не получаете. Если больше - компания платит все, кроме этой суммы. Например, франшиза 20 000 руб. Ущерб 15 000 руб. - выплаты нет. Ущерб 30 000 руб. - вы получите 30 000 руб. (иногда условия меняются, читайте договор!).
- Безусловная франшиза. Компания всегда вычитает эту сумму из выплаты. Ущерб 30 000 руб., франшиза 20 000 руб. Вы получите 10 000 руб.
Зачем она нужна? Чтобы убрать мелкие убытки и снизить цену полиса для всех. Вам выгодно брать франшизу, если вы аккуратный водитель или собственник надежного имущества.
Документы: Полис, Правила и Исключения
Многие считают, что сам кусок бумаги (полис) содержит всю информацию. Это ловушка. Полис - это лишь подтверждение договора. Настоящие условия спрятаны в «Правилах страхования», которые являются неотъемлемой частью договора.
Перед покупкой обязательно проверьте раздел «Исключения». Там написано, чего компания делать НЕ будет. Типичные исключения:
- Умышленные действия самого страхователя.
- Ядерный взрыв или военные действия.
- Износ имущества (старая крыша протекает сама по себе, это не страховой случай).
- Нарушение условий эксплуатации (ездил на летней резине зимой и попал в аварию по своей вине - могут отказать).
Также помните про территорию страхования. Полис ДМС может работать только в России, а туристическая страховка - только за рубежом. Если вы поедете в отпуск с российским полисом ДМС, который не включает выезд за границу, лечение придется оплачивать из своего кармана.
Процесс: Андеррайтинг и Урегулирование
Прежде чем продать вам полис, компания проводит андеррайтинг. Это оценка вашего риска. Опытный андеррайтер посмотрит вашу историю аварий, возраст, состояние здоровья и решит, какой тариф применить. Поэтому цена для двух одинаковых машин может отличаться.
Когда беда уже случилась, начинается урегулирование убытка. Ваша задача - быстро уведомить компанию (обычно в течение 24-72 часов, смотрите договор). Не выбрасывайте поврежденные детали, пока эксперт их не осмотрит. Соберите все справки: из ГИБДД, больницы, управляющей компании.
Если компания отказала в выплате, не паникуйте. Отказ должен быть обоснован законом или пунктом договора. Вы имеете право обратиться к финансовому уполномоченному (для потребителей услуг) или в суд. Часто споры решаются досудебно, если вы грамотно составили претензию.
Добровольное и Обязательное: Где границы?
В России есть два типа страхования:
- Обязательное. Закон требует его иметь. Примеры: ОСАГО (автогражданка), ОМС (медпомощь), страхование военнослужащих.
- Добровольное. Вы решаете сами. КАСКО, ДМС, страхование квартиры, жизни.
Но даже в обязательном страховании есть нюансы. Статья 927 ГК РФ говорит, что страховщик не обязан принимать вас на любых условиях. Однако для ОСАГО действуют жесткие правила тарификации, чтобы компании не могли произвольно завышать цены.
Чек-лист: Что проверить перед покупкой
Не верьте менеджеру на слово. Возьмите проект договора и проверьте 10 пунктов:
- Кто указан как страхователь и выгодоприобретатель?
- Какой объект застрахован (конкретный VIN машины, адрес квартиры)?
- Какие именно риски включены (пожар, затопление, кража)?
- Какие риски исключены?
- Какова страховая сумма? Соответствует ли она реальной стоимости?
- Есть ли франшиза? Какая?
- Какой срок действия полиса? Когда начинается покрытие (часто через 24 часа после оплаты)?
- На какой территории действует защита?
- Как быстро нужно сообщать о происшествии?
- Какие документы нужны для получения денег?
Помните: рынок страхования растет. По данным Банка России, объем рынка превысил 4 триллиона рублей. Конкуренция высокая, поэтому условия договоров становятся сложнее, но и прозрачнее. Ваша грамотность - лучшая защита.
Можно ли застраховать уже случившееся событие?
Нет. Страхование работает только с будущими вероятными событиями. Если авария произошла вчера, а полис куплен сегодня, это не страховой случай. Исключение составляют некоторые виды накопительного страхования, где дата начала покрытия оговаривается отдельно, но классическое имущественное страхование прошлого не покрывает.
Чем отличается страховая сумма от страховой выплаты?
Страховая сумма - это максимальный предел ответственности компании, указанный в договоре. Страховая выплата - реальная сумма, полученная вами после расчета ущерба. Выплата никогда не превышает страховую сумму, а в имущественном страховании обычно равна размеру реального ущерба минус франшиза.
Что такое суброгация?
Это переход права требования к виновнику убытка от вас к страховой компании. Если вы получили выплату от своей СК, а виноваты были не вы, ваша компания взыщет эти деньги с виновника или его страховщика. Вы не должны сами гоняться за должником после получения выплаты.
Обязательно ли читать Правила страхования?
Да. Сам полис содержит минимум информации. Все важные детали, исключения, порядок действий и определения находятся в Правилах страхования. Юридически они являются частью договора. Незнание Правил не освобождает от их применения.
Может ли страховая компания отказать в выплате без объяснений?
Нет. Любой отказ должен быть мотивированным и письменным, со ссылкой на конкретный пункт договора или закона. Если причина не указана или она необоснованна, решение можно обжаловать в суде или через финансового уполномоченного.