Страхование гражданской ответственности туриста: защита от ущерба третьим лицам
 окт, 29 2026
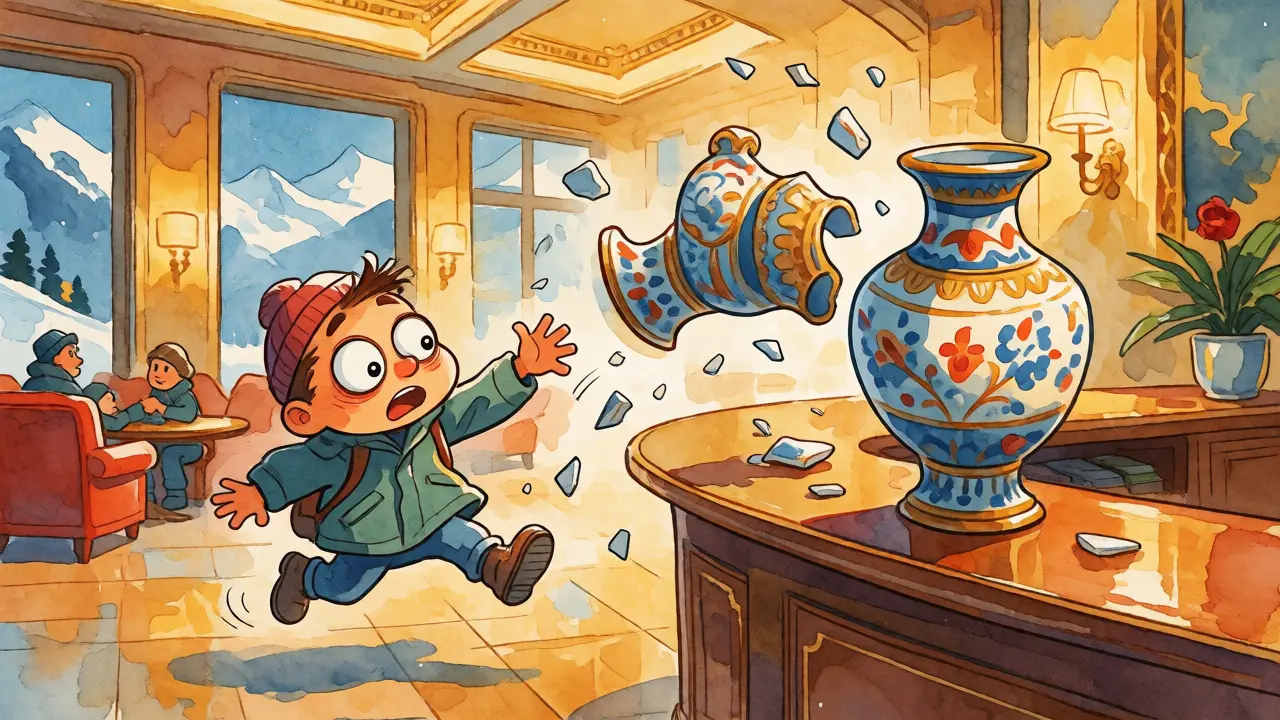
Представьте ситуацию: вы в отеле в Альпах, случайно задеваете дорогую антикварную вазу на ресепшене, или на горнолыжном склоне не удерживаетесь и сбиваете другого лыжника, ломая ему ногу. Кто будет платить? Если у вас есть только стандартная медицинская страховка для выезжающих за рубеж (ВЗР), ответ может вас неприятно удивить - платить будете вы сами из своего кармана. Медицинская страховка лечит вас, а не того, кому вы навредили.
Страхование гражданской ответственности туриста - это именно та опция, которая спасает от таких сюрпризов. Это добровольное дополнение к полису, которое покрывает ваши расходы, если вы непреднамеренно причините вред здоровью или имуществу другого человека во время поездки. Звучит просто, но дьявол кроется в деталях: лимитах, исключениях и правилах уведомления. Давайте разберемся, как эта защита работает на практике и почему её отсутствие может стоить вам целого состояния.
Чем отличается ответственность от медицины?
Многие путают эти два понятия, считая, что «страховка есть - значит, я защищен». Но юридически это разные вселенные. Медицинское страхование ВЗР оплачивает помощь врачу, который лечит вас после падения с велосипеда или отравления морепродуктами. А гражданская ответственность платит тому человеку, которого вы толкнули, или владельцу отеля, чью мебель вы сломали.
По закону (статья 4 Закона РФ № 4015-1 «Об организации страхового дела») риск ответственности за причинение вреда можно застраховать. Но важно понимать: туроператор отвечает за свои косяки (например, если автобус не приехал), а не за то, что вы случайно разбили окно в номере. Поэтому финансовое обеспечение туроператора здесь не поможет. Вам нужна личная страховка ответственности.
Что реально покрывает полис?
Страховые компании, такие как Ингосстрах, Росгосстрах или АльфаСтрахование, прописывают покрытие очень конкретно. Обычно в договор входят два основных типа ущерба:
- Имущественный ущерб: повреждение вещей третьих лиц. Примеры: разбитая ваза в отеле, испорченный ковер в арендованной квартире (если аренда не исключена), поцарапанный автомобиль соседа по парковке.
- Вред здоровью: травмы, полученные другими людьми по вашей вине. Классический случай - столкновение лыжников на трассе, когда один нарушает правила и травмирует другого.
Выплата производится потерпевшему, но только если ваша вина доказана. Как правило, требуется либо вступившее в силу решение суда, либо письменное согласие страховой компании на выплату без суда. Просто сказать «я виноват» и протянуть деньги недостаточно - страховщик должен одобрить сумму.
| Параметр | Медицинская страховка (ВЗР) | Гражданская ответственность |
|---|---|---|
| Кто получает деньги? | Больница / клиника | Потерпевший третий лицо |
| Что возмещается? | Лечение застрахованного | Ущерб жизни, здоровью, имуществу других |
| Основание для выплаты | Счет из клиники | Претензия, суд, экспертиза |
| Типичный лимит | $30 000 - $100 000+ | €30 000 - €50 000 (зависит от тарифа) |
Лимиты и деньги: сколько хватит?
Единого государственного тарифа нет. Лимит выбираете вы при покупке полиса. Например, в программах Росгосстраха максимальный лимит может достигать 50 000 евро. Это звучит внушительно, но в Европе судебные издержки и стоимость лечения травм могут быстро съесть эту сумму.
Обратите внимание на структуру лимита. Он бывает агрегатным или неагрегатным. При агрегатном лимите каждая выплата уменьшает общий доступный остаток на весь срок действия договора. Если вы уже заплатили 10 тысяч евро за одну претензию, на вторую у вас останется меньше. Некоторые страховщики (как Ингосстрах) позволяют восстановить лимит за дополнительную премию, но это нужно проверять заранее.
Стоимость самой опции обычно невысока - от пары сотен рублей до нескольких тысяч, в зависимости от страны и срока. Но экономить тут опасно. Разница между лимитом в 10 000 и 50 000 евро часто составляет символическую сумму, а риски несопоставимы.
Где действует страховка и когда она не работает?
Защита действует только на территории, указанной в полисе. Для граждан РФ почти всегда исключением является сама Россия и зона до 100 км от границы постоянного места жительства. То есть, если вы живете в Брянске и едете в соседний белорусский городок в 50 км, стандартная туристическая страховка может не сработать.
Но главные ловушки скрыты в исключениях. Страховая откажет платить, если:
- Вы были пьяны или под воздействием наркотиков.
- Вред причинен умышленно (драка, намеренное разрушение).
- Инцидент произошел при управлении механическим транспортным средством (машина, мотоцикл, лодка). Для этого нужны отдельные виды страхования (КАСКО, ОСАГО, водная страховка).
- Вы повредили имущество, взятое в аренду или прокат (часто этот пункт исключен из базовых программ).
- Вы занимались экстремальным спортом, который не был заявлен в договоре.
Особенно внимательными стоит быть любителям активного отдыха. Катание на сноуборде, дайвинг или альпинизм требуют специальной спортивной оговорки. Если вы просто купили обычный полис и сломали нос другому дайверу, страховая может сослаться на нарушение условий использования риска.
Что делать, если инцидент уже случился?
Хладнокровие и правильные действия решают всё. Главное правило: не признавайте вину и не предлагайте деньги самостоятельно. Даже если вы чувствуете себя виноватым, фраза «Я заплачу» может быть расценена страховщиком как признание ответственности без их согласия, что аннулирует выплату.
Ваши шаги должны быть такими:
- Немедленно свяжитесь с ассистансом. Позвоните по номеру, указанному в полисе. По правилам многих компаний (например, Ингосстрах), уведомление должно поступить в течение 24 часов с момента предъявления претензии.
- Зафиксируйте всё. Сделайте фото повреждений, запишите контакты свидетелей, возьмите копию полицейского протокола, если он составлялся.
- Сохраните документы. Претензия от пострадавшего, счета за ремонт, медицинские справки - всё это понадобится для обоснования суммы.
- Ждите решения. Страховщик оценит ущерб и согласует выплату. Срок рассмотрения обычно составляет 14 рабочих дней после получения полного пакета документов, но может затянуться, если потребуется судебное разбирательство.
Франшиза и другие нюансы
Часто в полисах присутствует франшиза. Это часть убытка, которую вы платите сами. Она бывает условной (вы платите только если ущерб маленький) или безусловной (вычитается из любой выплаты). Если вид франшизы не указан, страховые правила часто трактуют её как безусловную. Всегда уточняйте размер франшизы перед покупкой - иногда выгоднее взять полис дороже, но с нулевой франшизой.
Также помните, что моральный вред, упущенная выгода и штрафы обычно не входят в покрытие. Страховка компенсирует прямой реальный ущерб, подтвержденный документами.
Практический чек-лист перед поездкой
Прежде чем нажать кнопку «Купить», проверьте семь пунктов:
- Есть ли в полисе отдельная строка «Гражданская ответственность»? Не путайте с общим покрытием рисков.
- Какой лимит в валюте? Хватит ли его на лечение перелома в Швейцарии или ремонт номера в Париже?
- Какая территория покрытия? Исключены ли страны, куда вы едете?
- Включены ли ваши активности? Если планируете кататься на скутере или заниматься серфингом, убедитесь, что они покрыты риском ответственности.
- Какова франшиза?
- Как долго нужно ждать ответа страховщика при наступлении случая?
- Исключено ли повреждение арендованного имущества?
Эта опция особенно полезна для семей с детьми, любителей горных лыж и тех, кто планирует жить в дорогих отелях. Один неудачный вечер в баре или неаккуратное движение на склоне могут обернуться счетом на тысячи евро. Наличие правильной страховки превращает катастрофу в рутинную бюрократическую процедуру.
Входит ли гражданская ответственность в обязательную страховку для визы?
Нет, для получения шенгенской или другой визы обычно требуется только медицинская страховка с минимальным покрытием расходов на лечение. Страхование гражданской ответственности - это добровольная дополнительная опция, которую вы можете добавить по желанию. Однако некоторые консульства или визовые центры могут рекомендовать расширенное покрытие, но не обязывают его покупать.
Покроет ли страховка ущерб, если я арендовал автомобиль и попал в ДТП?
В большинстве случаев - нет. Правила страхования гражданской ответственности туристов обычно исключают вред, причиненный при использовании механических транспортных средств. Для аренды автомобиля вам понадобится отдельная страховка (CDW/LDW и Liability), оформленная у прокатчика. Туристическая страховка ответственности чаще всего покрывает пешеходные инциденты или бытовые ситуации в отеле.
Что делать, если потерпевший требует денег сразу, а страховая еще не ответила?
Ни в коем случае не платите сами без письменного согласия страховщика. Объясните потерпевшему, что у вас есть страховка, и дайте ему контакты вашего ассистанса. Самостоятельная выплата компенсации без согласования со страховой компанией может привести к отказу в возмещении этих затрат, так как вы нарушили порядок урегулирования убытков.
Покрывается ли ущерб, причиненный моими детьми?
Да, если дети указаны в полисе как застрахованные лица. Гражданская ответственность родителей за действия несовершеннолетних детей часто включается в пакетный туристический полис. Однако внимательно читайте условия: иногда для детей старше определенного возраста или при занятиях определенными видами спорта могут применяться особые условия или исключения.
Как быстро страховая рассматривает заявление?
Согласно типовым правилам крупных страховых компаний (например, Ингосстрах), решение принимается в течение 14 рабочих дней после предоставления полного комплекта документов. Однако этот срок может быть продлен, если необходимо судебное решение, независимая экспертиза или дополнительные запросы в зарубежные инстанции. Поэтому важно собрать все доказательства максимально оперативно.
Alexey Vidanov
октября 29, 2026 AT 06:06Опять эти страховые разводят лохов на бабки. В России и так всё дорого, а тут ещё и за вазу плати.