Страхование НС с франшизой: как сэкономить на полисе без потери защиты
 ноя, 17 2026
Вы когда-нибудь задумывались, почему ваш полис страхования от несчастных случаев (НС) стоит столько же, сколько годовой запас кофе для всей семьи? А что если я скажу, что можно вычеркнуть из чека до 40% суммы, просто согласившись платить за мелкие травмы самому? Это не магия и не маркетинговая уловка, а реальный механизм под названием франшиза. Она превращает страхование из «платишь за всё» в «платишь только за большие проблемы», оставляя вам контроль над бюджетом.
Что такое франшиза и зачем она нужна в страховании НС
Простыми словами, франшиза - это та часть убытка, которую вы берете на себя. Страховая компания говорит: «До этой суммы мы не платим, или вычитаем эту сумму из выплаты». Если ущерб меньше франшизы, вы лечитесь за свой счет. Если больше - страховщик покрывает разницу или всю сумму (зависит от типа франшизы). Зачем это нужно обеим сторонам? Страховщикам это позволяет избавиться от потока мелких выплат, которые съедают их ресурсы на обработку документов. Вам это дает возможность купить защиту от катастрофических расходов (например, перелома со сложным протезированием) за меньшие деньги.
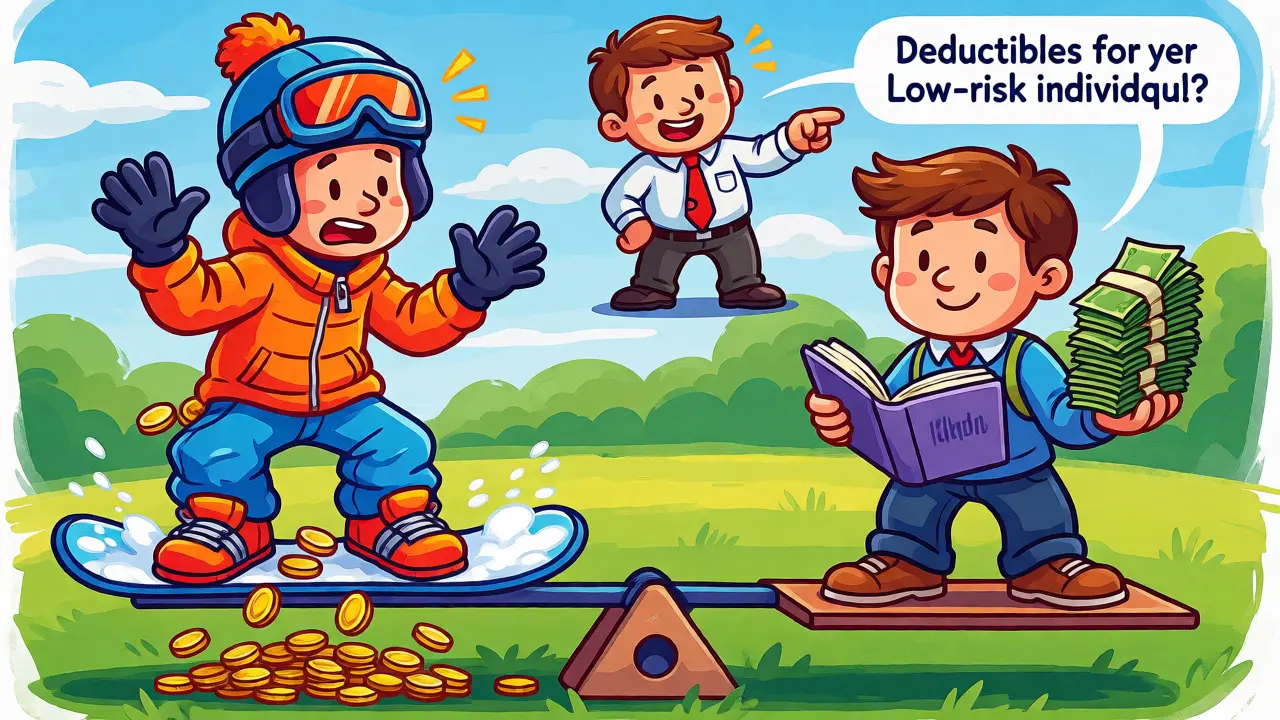
По данным Ассоциации страховщиков России, к 2025 году почти 8 из 10 компаний предлагают такие условия. Это уже не экзотика, а стандарт рынка. Но здесь кроется главный подвох: экономия работает только тогда, когда вы честно оцениваете свои риски. Если вы офисный работник, который боится даже споткнуться о ковровое покрытие, франшиза станет вашим лучшим другом. Если же вы профессиональный сноубордист, ломающий кости каждый сезон, она может обернуться лишними тратами.
Виды франшизы: какая подойдет именно вам
Не все франшизы одинаковы. Ошибка в выборе типа может стоить вам дороже, чем сама экономия на полисе. Давайте разберем основные варианты, чтобы вы не попали в ловушку мелкого шрифта.
| Тип франшизы | Как работает | Кому выгодно | Риск для клиента |
|---|---|---|---|
| Условная (относительная) | Если ущерб < франшизы - выплата 0 руб. Если ущерб > франшизы - выплата всей суммы ущерба. | Тем, кто хочет полной компенсации при серьезных травмах. | Низкий. Вы либо ничего не получаете, либо получаете всё. |
| Безусловная (абсолютная) | Из любой выплаты вычитается фиксированная сумма франшизы. | Для крупных страховых случаев, где вычет незаметен. | Высокий при частых мелких травмах. Вы теряете деньги каждый раз. |
| Процентная | Страхователь платит определенный процент (например, 10%) от стоимости лечения. | При очень дорогих медицинских процедурах. | Средний. Зависит от итоговой суммы чека из клиники. |
| Агрегатная | Вы платите за все мелкие случаи в течение года, пока не исчерпаете лимит франшизы. Дальше платит страховщик. | Для тех, у кого много мелких инцидентов. | Минимальный после достижения порога. |
Самый популярный выбор в России сейчас - условная франшиза. Почему? Потому что она честная. При ущербе в 8 000 рублей и франшизе в 10 000 рублей вы не получите ничего, но и не потеряете часть выплаты. А вот если вы сломали ногу и лечение обошлось в 100 000 рублей, страховщик заплатит все 100 000, несмотря на франшизу в 10 000. С безусловной франшизой вы бы получили только 90 000. Для большинства людей разница в цене полиса того не стоит, если они рискуют терять деньги при каждом чихе.
Сколько реально можно сэкономить
Давайте посчитаем на живых примерах. Средний полис НС без франшизы в Тюмени и других регионах РФ стоит от 6 500 до 28 000 рублей в год в зависимости от покрытия. Если вы добавите франшизу в 10 000 рублей, цена упадет примерно на 25-30%. То есть вместо 9 200 рублей вы заплатите около 5 800. Экономия составляет 3 400 рублей в год.
Звучит привлекательно? Теперь вопрос: случалось ли вам за последние три года получать травмы, требующие медицинского вмешательства стоимостью менее 10 000 рублей? Если нет, то эта экономия остается в вашем кармане. Если да, и таких случаев было два-три, то вы могли потратить из своего кармана больше, чем сэкономили на полисе. Здесь важна математика вашего личного здоровья.
Есть еще один важный нюанс, о котором часто молчат агенты: наличие виновника. Если вас сбила машина или вы пострадали на производстве по вине работодателя, франшиза обычно не применяется. Страховая компания все равно должна возместить ущерб полностью, потому что ответственность лежит на третьем лице. Франшиза актуальна только для «бытовых» несчастных случаев, где виноваты обстоятельства или вы сами.
Кому категорически не подходит франшиза
Не пытайтесь быть умнее системы там, где система права. Франшиза - плохая идея для трех групп людей:
- Люди с хроническими проблемами опорно-двигательного аппарата. Если у вас слабые колени или спина, риск мелких травм высок. Безусловная франшиза будет высасывать из вас деньги при каждом обострении.
- Активные спортсмены-любители. Ушибы, растяжения, порезы - это рутина. Платить за них из своего кармана каждый раз невыгодно.
- Работники опасных профессий. Строители, монтажники, электрики. Риск серьезного травматизма высокий, но и мелких происшествий тоже хватает. Лучше переплатить за полис и спать спокойно.
Напротив, идеальные кандидаты на франшизу - офисные сотрудники, удаленщики, студенты и люди с размеренным образом жизни. Для них риск получить травму, требующую дорогостоящего лечения, минимален, а вероятность мелких царапин и синяков, которые проходят сами собой, максимальна. Им не нужно платить страховщику за обработку заявки на выплату в 2 000 рублей.
Как выбрать размер франшизы: практические советы
Выбор цифры - это баланс между желанием сэкономить и способностью заплатить из своего бюджета. Главный принцип: франшиза должна быть суммой, которую вы можете спокойно выложить наличными или с карты прямо сейчас, не залезая в кредитную карту.
- Оцените свой «подушка безопасности». Если у вас есть свободные 15 000 рублей, ставьте франшизу 10 000-15 000 рублей. Это даст максимальную скидку на полис.
- Посмотрите статистику обращений. Вспомните, как часто вы обращались в травмпункт за последний год. Ни разу? Ставьте большую франшизу. Пару раз? Берите среднюю.
- Читайте договор про «совокупный ущерб». Некоторые компании считают франшизу не по каждому случаю отдельно, а за год. Это выгодно, если у вас было несколько мелких травм подряд.
- Используйте онлайн-калькуляторы. Крупные игроки вроде СберСтрахования или АльфаСтрахования позволяют менять ползунок франшизы и сразу видеть цену. Поиграйте с цифрами, прежде чем покупать.
Помните, что с 2025 года банки и страховые обязаны предлагать минимум три варианта франшизы. Не стесняйтесь просить альтернативы. Иногда вариант с франшизой 5 000 рублей стоит всего на 500 рублей дороже, чем с франшизой 10 000 рублей, но снижает ваши риски вдвое. Это тот случай, когда небольшая доплата оправдана.
Частые вопросы и подводные камни
Многие путают франшизу в добровольном НС с обязательным ОСАГО. Там логика немного другая, но суть та же: вы берете на себя часть риска. Однако в НС нет жесткого государственного регулирования размеров франшизы, как в автостраховании. Все решает ваша договоренность со страховой компанией.
Еще один момент: динамическая франшиза. Это новый тренд, который внедряют технологичные страховщики. Приложение следит за вашей активностью (шаги, пульс через фитнес-браслет) и корректирует условия. Чем здоровее образ жизни, тем ниже потенциальная франшиза или выше скидка. Пока это работает нестабильно, но направление интересное.
Обязательно ли применять франшизу при каждом страховом случае?
Нет, не обязательно. Если у несчастного случая есть внешний виновник (например, ДТП, падение снега с крыши, производственная травма по вине работодателя), франшиза обычно не действует. Страховая выплачивает полную сумму ущерба, так как имеет право регресса к виновнику. Франшиза применяется, когда причина травмы - случайность или действия самого страхователя.
Можно ли изменить размер франшизы в действующем полисе?
Как правило, нет. Условия договора фиксируются на весь срок действия полиса (обычно 1 год). Чтобы изменить франшизу, нужно расторгнуть текущий договор и оформить новый, возможно, с потерей части уплаченной премии. Поэтому тщательно взвешивайте решение перед покупкой.
Что выгоднее: условная или безусловная франшиза?
Для большинства клиентов выгоднее условная франшиза. Она защищает от потери денег при крупных страховых случаях. Безусловная франшиза дешевле в покупке, но при каждой выплате вы теряете фиксированную сумму. Если вы ожидаете одного серьезного события в году, берите условную. Если ожидаете много мелких - агрегатную или вообще откажитесь от франшизы.
Влияет ли возраст на стоимость полиса с франшизой?
Да, влияет напрямую. Чем старше клиент, тем выше базовая ставка из-за рисков здоровья. Однако франшиза помогает смягчить этот рост. Для пожилых людей выбор правильной франшизы критически важен, так как медицинские расходы могут быть непредсказуемо высокими. Рекомендуется выбирать франшизу, которая не превышает 10-15% годового дохода пенсионера.
Отказывают ли страховые в выплатах из-за франшизы?
Отказ возможен, только если сумма документально подтвержденного ущерба меньше размера установленной франшизы (при условной франшизе). Это не отказ по существу, а техническое условие договора. Всегда сохраняйте чеки из аптек и клиник, даже если сумма кажется маленькой, чтобы доказать факт обращения.
Дмитрий Кузнецов
ноября 17, 2026 AT 17:02Опять эта вранье про экономию! 🤬 Вы реально верите, что страховая вам отдаст деньги просто так? Ага, держи карман шире! 😡 Я вам скажу честно: франшиза - это способ для страховых компаний развести лохов на деньги. Они собирают с нас премии, а когда приходит время платить за нормальную травму, начинают рыться в бумагах и искать любую причину отказать или занизить выплату. 💸
И вот вы сидите с переломом, платите из своего кармана эти «мелкие» 10 тысяч, а страховщик улыбается и говорит: «Ну, до свидания». Это не экономия, это грабеж среди бела дня! 🏴☠️ Все эти ваши калькуляторы и статистика - чистая манипуляция. Если у вас нет железобетонной нервной системы и толстого кошелька, чтобы ждать выплаты месяцами, забудьте про эту хрень. 🚫 Страховщики всегда остаются в плюсе, а мы остаемся с носом. Не ведитесь на их маркетинговые сказки про контроль бюджета, ваш бюджет они контролируют лучше вас! 🤡