Страхование ответственности нотариусов и адвокатов: кто обязан, а кто нет
 ноя, 14 2026
Представьте ситуацию: вы пришли к юристу или нотариусу, заплатили деньги, а в итоге потеряли имущество из-за ошибки специалиста. Кто вернет ваши средства? Многие уверены, что любой квалифицированный юрист автоматически застрахован от таких промахов. Но реальность в России на ноябрь 2026 года совсем другая. Разница между нотариусом и адвокатом в вопросах страхования огромна, и незнание этих нюансов может стоить вам денег.
Если коротко: у нотариуса страховка есть всегда, она обязательна и многоуровнева. У адвоката же ситуация туманная - закон требует страховки, но механизм ее работы до сих пор не запущен полностью. Давайте разберемся, как это работает на практике, сколько денег реально можно получить и почему статус «адвокат» не гарантирует финансовой защиты клиента.
Почему нотариус всегда застрахован
Работа частного нотариуса строится на жестких правовых рельсах. Согласно Основам законодательства о нотариате, без действующего полиса специалист просто не имеет права совершать юридические действия. Это не рекомендация, а прямое требование закона. Если вы видите, что нотариус отказывается показать полис или ссылается на какие-то временные трудности с ним, стоит насторожиться.
Обязательное страхование ответственности нотариуса покрывает имущественный вред, причиненный гражданам или компаниям. Важно понимать: страховая платит не за то, что вам не понравился сервис или долго ждали очереди. Выплаты происходят только если доказано, что нотариус нарушил закон, неправильно оформил документ или незаконно отказал в услуге, и это привело к финансовым потерям.
| Тип нотариуса / Действия | Минимальная страховая сумма | Основание |
|---|---|---|
| Городская контора | 2 000 000 рублей | Ст. 18 Основ о нотариате |
| Ипотека и сделки с недвижимостью | 5 000 000 рублей | Ст. 18 Основ о нотариате |
| Коллективный договор палаты | От 500 000 руб. на члена | Региональные соглашения |
Четыре ступени защиты клиента нотариуса
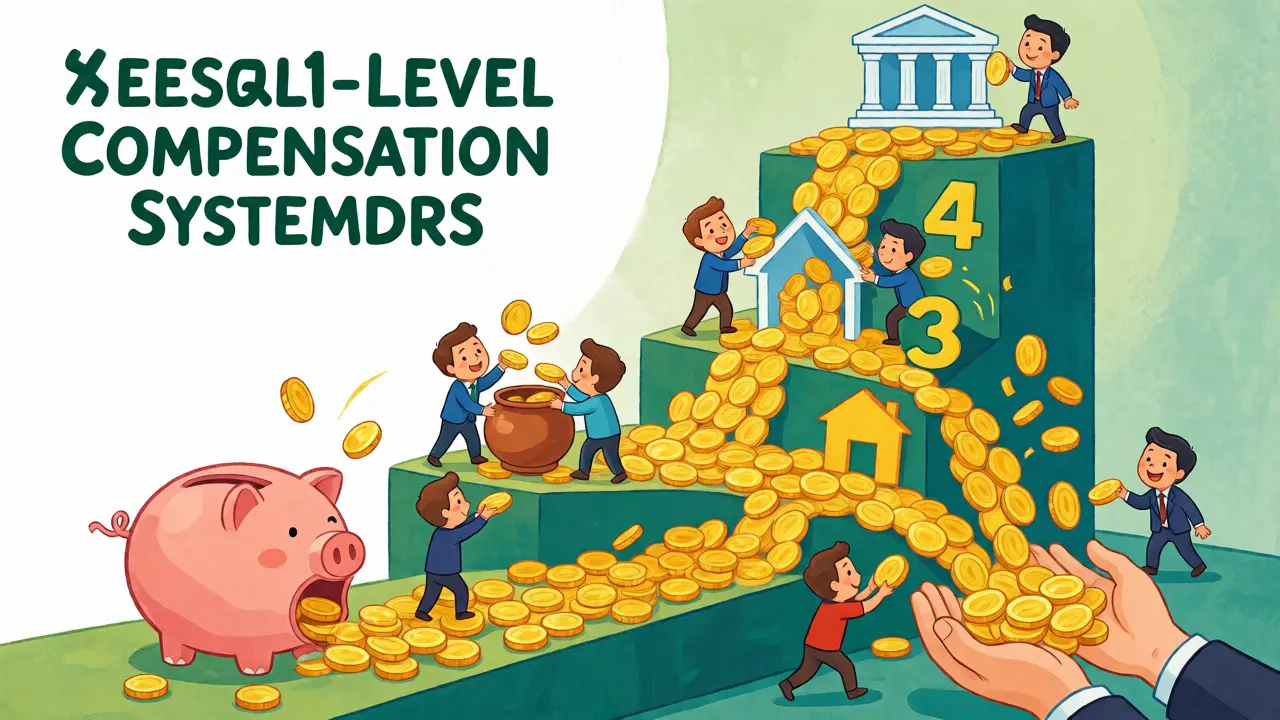
Система возмещения ущерба у нотариусов продумана так, чтобы клиент остался с деньгами даже в сложных случаях. Это не одна страховка, а целый каскад гарантий. Федеральная нотариальная палата называет это четырехступенчатой системой имущественной гарантии.
- Индивидуальный полис. Сначала выплата идет из личного договора страхования нотариуса. Лимит здесь ограничен суммой полиса (обычно от 2 млн рублей).
- Коллективный договор. Если индивидуальной суммы не хватило, подключается общий фонд региональной нотариальной палаты. Там тоже есть лимиты, но они рассчитаны на покрытие крупных убытков.
- Личное имущество. Если страховых фондов исчерпаны, взыскание обращается на личное имущество нотариуса. Да, он отвечает всем своим добром.
- Компенсационный фонд ФНП. Крайняя мера. Если у нотариуса ничего нет, а ущерб огромный, доплачивает федеральный компенсационный фонд. Но сюда попадают только после решения суда и подтверждения недостаточности всех предыдущих уровней.
На практике это означает, что шанс получить полную компенсацию очень высок. Например, был случай, когда суд взыскал со страховщика 2,5 миллиона рублей, а оставшиеся 2,5 миллиона пришлось брать напрямую с нотариуса, потому что его личный полис был меньше нанесенного ущерба. Клиент в итоге получил всё, но процесс мог затянуться.
Адвокаты: ловушка обязательного страхования
А теперь перейдем к адвокатам. Здесь начинается самое интересное и немного обманчивое. В законе № 63-ФЗ написано, что адвокат обязан страховать свою профессиональную ответственность. Звучит надежно, правда? Но есть подвох.
Эта норма приостановлена. Минюст официально подтверждает, что специальный федеральный закон, который должен определить правила, тарифы и порядок выплат для адвокатов, до сих пор не принят. Поэтому на 14 ноября 2026 года тезис «каждый адвокат обязан иметь полис» юридически неверен. Обязанность есть на бумаге, но механизма исполнения нет.
Что это значит для вас как для клиента? Ничего хорошего, если вы надеетесь на автоматическую защиту. Адвокат может работать вообще без страховки, и это будет законно. Большинство серьезных специалистов страхуются добровольно, чтобы повысить доверие клиентов и снизить свои риски. Но это их личный выбор, а не государственная гарантия.
Добровольное страхование адвоката: на что смотреть
Если ваш адвокат говорит, что у него есть страховка, не спешите радоваться. Добровольный полис может быть составлен хитро. Страховщики часто исключают из покрытия самые частые спорные ситуации.
- Проигрыш дела ≠ страховой случай. Полис обычно покрывает ошибку юриста (пропуск срока, неправильная подача документов), но не гарантирует победу в суде. Если суд вынес решение не в вашу пользу из-за слабости доказательств, а не из-за халатности адвоката, страховая не заплатит.
- Франшиза. Часто в договоре есть франшиза (например, 50-100 тысяч рублей). Это часть ущерба, которую адвокат платит сам. Для мелких претензий страховка становится бессмысленной.
- Исключения. Внимательно читайте раздел «Не является страховым случаем». Туда могут включить конфликт интересов, разглашение тайны или действия, которые страховщик сочтет умыслом.
Перед заключением договора с адвокатом прямо спросите: «Есть ли у вас действующий полис профессиональной ответственности? Каков лимит? Что входит в исключения?» Если адвокат мнется или говорит, что «все адвокаты застрахованы», это повод усомниться в его компетентности или честности.
Как действовать при наступлении страхового случая
Порядок действий зависит от того, кто стал причиной ваших проблем.
Если виноват нотариус:
Вам не нужно сначала судиться с нотариусом, а потом отдельно со страховой. Пункт 4 статьи 931 ГК РФ позволяет предъявить прямое требование к страховщику. Главное - доказать факт причинения вреда и связь с действиями нотариуса. Судебная практика показывает, что потерпевшим может быть не только тот, кто лично стоял перед нотариусом, но и третье лицо, пострадавшее от ошибки в документе (например, покупатель квартиры, которой уже не существует из-за двойной продажи).
Если ошибся адвокат:
Здесь сложнее. Сначала нужно доказать вину адвоката через гражданский иск или жалобу в адвокатскую палату. Только после признания вины можно требовать выплаты по его добровольному полису. И помните: если полиса нет или лимит мал, вам придется взыскивать долг с самого адвоката, а это может занять годы и не гарантировать результата.
Обязан ли адвокат иметь страховку в 2026 году?
Юридически обязанность предусмотрена законом, но фактически она приостановлена до принятия специального федерального закона. На практике большинство адвокатов страхуются добровольно, но наличие полиса не является безусловным требованием для получения статуса.
Какая минимальная сумма страхования у нотариуса?
Для городских нотариусов минимум составляет 2 миллиона рублей. Если нотариус занимается сделками с недвижимостью или ипотекой, лимит увеличивается до 5 миллионов рублей.
Может ли страховая отказать нотариусу в выплате?
Да, если вред причинен не нарушением закона, а субъективным недовольством клиента, или если событие произошло вне периода действия полиса. Также важно соблюдать сроки уведомления о потенциальном убытке.
Кто платит, если ущерб нотариуса больше страховой суммы?
Разницу возмещает сам нотариус из личного имущества. Если его средств недостаточно, подключается коллективный фонд палаты, а затем компенсационный фонд Федеральной нотариальной палаты.
Покрывает ли страховка адвоката проигранное дело?
Нет. Страхование ответственности защищает от ошибок юриста (небрежность, нарушение процедур), но не гарантирует результат в суде. Проигрыш из-за позиции оппонента или доказательств не считается страховым случаем.
В сухом остатке: выбирая нотариуса, вы можете быть спокойны за финансовую безопасность - система защиты работает четко. Выбирая адвоката, проверяйте его личные гарантии. Не полагайтесь на абстрактную «обязанность» из закона, которая пока остается лишь декларацией. Ваша бдительность и проверка документов - лучшая страховка.